漁會貸款是什麼?
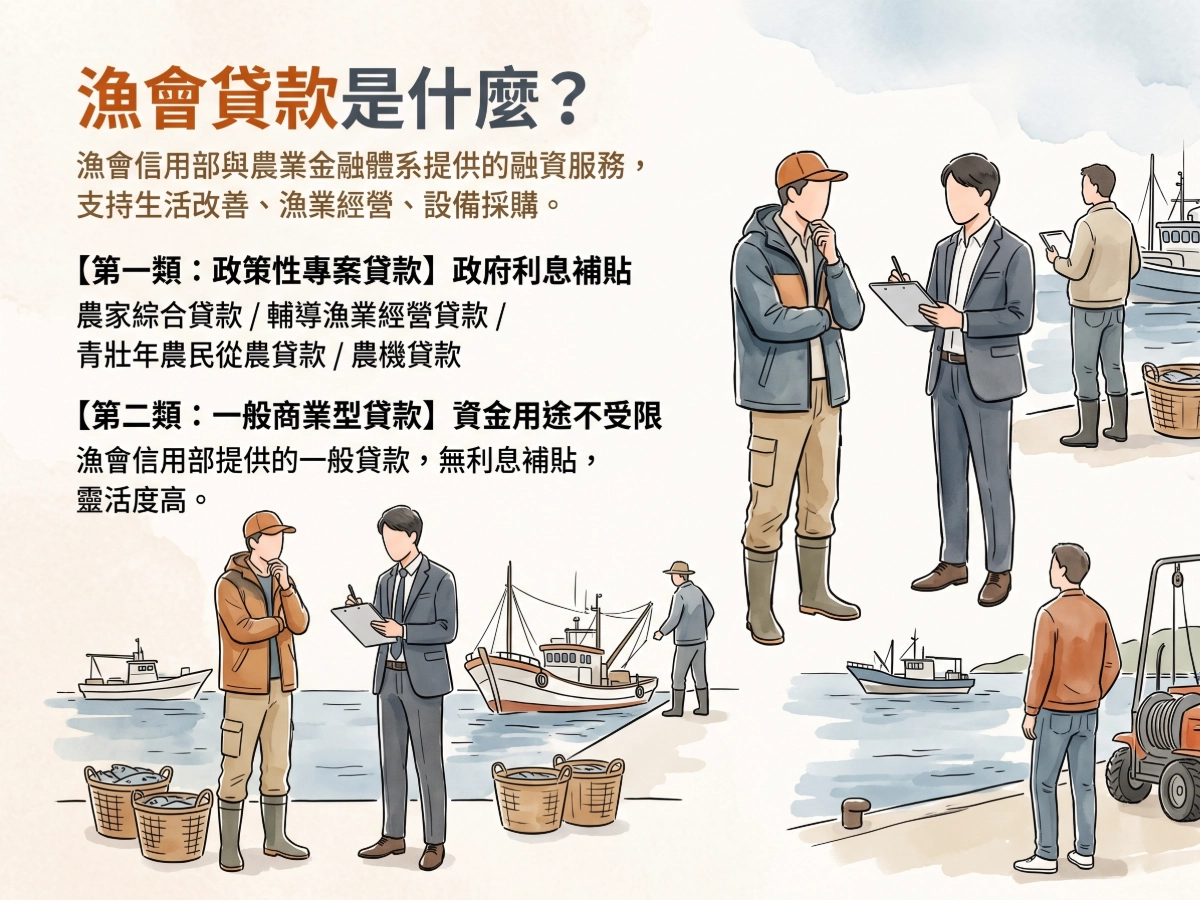
漁會貸款是漁會信用部及相關農業金融體系提供的融資服務。
可申請生活改善、漁業經營、設備採購等不同用途的貸款。
多數政策性方案以漁會甲類會員為主要對象。
能不能申請,要看是否為漁會的會員或漁業經營身分。
借款用途決定適用哪一種貸款方案。
利率高低則取決於承貸機構的審核結果。
漁會貸款有哪些種類?
漁會貸款分兩大類,政策性專案貸款與一般商業型貸款。
貸款類型 | 適合誰申請 | 資金來源 |
|---|---|---|
政策性專案貸款 | 符合漁會會員、實際從事漁業、養殖登記或個別專案資格者 | 政府農業發展基金等政策性資金 |
一般商業型貸款 | 會員、贊助會員,或符合非會員授信規定者 | 漁會信用部或相關金融機構資金 |
第一類:政策性專案貸款
政府為協助漁民改善生活、購置設備、擴大經營而設計推出,利率通常較優惠。
常見方案有四種:
- 農家綜合貸款
用於家計、消費、教育與生活改善。
最高可貸 40 萬元,最長可分5年償還。 - 輔導漁業經營貸款
用於符合規定的漁業經營投資與營運週轉,依據「經營型態」又可分為四大類,主要差別在於貸款額度與用途限制:
貸款項目 | 主要適用用途 | 最高貸款額度 | 最長還款期限 |
|---|---|---|---|
漁船經營 | 建造娛樂漁船、購買漁機設備、漁網漁具或漁船整修 | 每人/每艘最高 2,000 萬元 | 資本支出 15 年、週轉金 5 年 |
| 汰建或購置漁船 | 每人/每艘最高 3,000 萬元 | ||
養殖漁業 | 鹹水、淡水、室內設施、淺海及箱網等養殖的生產設施、設備與週轉金 | 每一借款人最高 300 萬~5,000 萬元;週轉金依品項與面積核定,部分品項最高可達 3,000 萬元。 | 資本支出最長 15 年;週轉金最長 5 年 |
休閒漁業 | 以漁業為基礎發展休閒產業所需興修設備及營運資金 | 資本支出 1,000 萬元、週轉金 200 萬元 | 資本支出 15 年、週轉金 5 年 |
加工及運銷 | 改善產銷衛生、增購或改善加工製程及魚貨處理設備 | 資本支出 800 萬元、週轉金 200 萬元 | 資本支出 15 年、週轉金 5 年 |
- 青壯年農民從農貸款,依身分分三種額度
一般青年漁民總額度最高500萬元,其中週轉金最高100萬元,首次辦理或辦理未滿1年者,週轉金上限為300萬元;
經農業部遴選為專案輔導對象者,總額度最高1,000萬元,其中週轉金最高200萬元;
符合資格的漁民總額度最高500萬元,其中週轉金最高100萬元。
專案輔導資格需經農業部遴選核定,不是自行申請就能取得。 - 農機貸款
用於購買漁業機械設備,貸款期限最長10年,若借款金額在40萬元以下或以代耕出租為主,最長7年。
以上四種是漁會甲類會員最常申請、涵蓋範圍最廣的政策性貸款方案。
政策性農業專案貸款實際上還有其他項目,但適用對象多針對特定產業或用途,例如:造林、山坡地利用等,一般漁民較少會用到,如有其他資金需求,可向承貸漁會信用部進一步確認。
第二類:一般商業型貸款
一般商業型貸款是漁會信用部提供的一般貸款,沒有政府利息補貼,用途不受限制。
漁會信用部深耕在地,對自營業者或收入不固定的申請人,審核上通常比大型銀行有彈性。
實際產品、受理條件與利率依各漁會信用部規定而異,申請前建議自行確認。
漁會貸款和漁保貸款差在哪?
「漁保貸款」不是正式的貸款商品名稱,而是民間對漁民持漁保身分申請貸款的通稱。
漁保是漁民透過漁會參加的社會保險。
這項身分可作為漁民實際從業或會員資格的佐證,因此申請人可能符合農家綜合貸款、輔導漁業經營貸款等政策性專案的條件。
不過,漁保不代表一定能借到錢,不能直接換成貸款額度。
實際是否核貸、可貸金額與適用利率,仍取決於申請方案、資金用途、個人條件及承貸機構審查。
「漁保貸款比較便宜」,通常是指憑漁保或漁會甲類會員資格,申請到享有利息補貼的政策性專案貸款,優惠來自貸款方案,不是漁保本身。
漁會貸款利率多少?
農家綜合貸款 與輔導漁業經營貸款目前參考年利率均為1.915%,兩者利率計算方式相同。
政策性貸款方案 | 參考年利率 |
|---|---|
農家綜合貸款 | 1.915% |
輔導漁業經營貸款 | 1.915% |
青壯年農民從農貸款 | 免息額度內0%,超過後1.415%~1.665% |
農機貸款 | 依政策性農業專案貸款利率公告辦理 |
*表格利率為2026年09月查證數字,中華郵政二年期定期儲金機動利率生效日期為113年3月27日,實際利率會隨其調整,申請前建議向承貸漁會信用部確認當期數字。
漁會貸款利息怎麼算?40萬元試算
漁會農業專案貸款常用本金平均攤還,每月固定還本金,利息隨本金減少逐月遞減。
試算方式
每月攤還本金=貸款總額÷還款期數
每月利息=剩餘本金×月利率(月利率=年利率÷12)
每月應繳=攤還本金+當期利息
以40萬元、年利率1.915%、五年60期為例
每月攤還本金:400,000 ÷ 60 =6,667元
第1個月利息:400,000 × 0.001596 約 638元
第1個月應繳:6,667+638 =7,305元
第60個月利息:剩餘本金約6,653元 × 0.001596 約 11元
第60個月應繳:6,667+11=6,678元
利息從第1個月的638元,一路降到第60個月的11元,5年總繳利息約19,469元。
漁會貸款利率比一般信貸低多少?
政策性專案利率1.915%,是漁會貸款裡最低的一種,前提是符合甲類會員或個別專案資格。
不符合資格的話,只能申請一般商業型貸款,利率依信用紀錄、收入、擔保條件個案核定,落在3.22%到6.25%之間。
以借款30萬元、5年期為例,政策專案每月還款約5,248元,總利息約14,880元。
一般商業型貸款以利率下限3.22%計算,每月還款約5,455元,總利息約27,300元。
兩者總利息相差約12,420元。
有漁會甲類會員或符合政策性專案資格,申請政策性專案貸款,利息負擔明顯較低。
漁會貸款怎麼申請?
不同政策性方案的申請資格不同,所需文件也各自不同。
輔導漁業經營貸款
申請人須為漁業團體、生產合作社,或實際從事海洋漁業、陸上養殖、休閒漁業、水產加工運銷之漁民。
貸款額度依經營型態分四類,這裡依用途分兩種,列出對應的申請須備文件。
需準備:
- 貸款申請書
- 農業經營計畫書
- 用途為海洋漁業者,另須檢附出海紀錄
最近一年內須有實際出海作業三個月以上,同時須檢附船舶在有效期間內的定期檢查證書 - 用途為養殖業者,須同時具備兩項條件:
1.身分須為甲類會員、養殖漁業發展協會會員或農會會員之一,須完成當年度或前一年度放養量申報
2.領有養殖漁業登記證或區劃漁業權執照、專用漁業權入漁證明文件
證件仍在申辦中者,僅能申貸資本支出貸款,須於撥貸後三年內補正
青壯年農民從農貸款
申請資格依年齡分三種:
- 18至45歲的青年漁民,須為漁會甲類會員,或水產養殖科系畢業,或5年內受漁業訓練滿80小時
- 45至55歲的壯年漁民,須為漁會甲類會員,且申貸前3年均有實際漁業生產事實
- 專案輔導資格需經農業部遴選核定,不是自行申請就能取得。
貸款存續期間,漁業以外所得不得高於基本工資全年總額的1.25倍
需準備:
- 甲類會員證或畢業證書,依身分擇一
- 勞保投保明細,投保單位須為區漁會
- 受訓者需提供訓練時數證明,壯年漁民需提供近三年經營實績
農家綜合貸款
申請對象須為漁會甲類會員,或依漁會法加入之正會員,申貸時須維持會員資格。
用途限制在家計、消費、教育與生活改善。
需準備:
- 全戶戶籍謄本,記事欄不可省略
- 薪資所得證明、扣繳憑單或存摺內頁紀錄
農機貸款
申請對象為實際從事漁業的漁民、漁民團體,或辦理漁機代耕、出租業務者。
需準備預定購買全新漁業機械的買賣合約書或估價單。
漁會貸款申請後審核會看哪些重點?
審核不是只看身分。
漁會信用部跟農業信用保證基金,會從四個角度確認申請人的實際狀況
第一是身分真實性:你是不是真的甲類會員或漁民,有沒有違法捕撈的紀錄
第二是用途真實性:核貸後會派人員現場查驗,用途不符可能被要求提前清償
第三是信用狀況:聯徵報告會被調閱
第四是擔保能力:貸款金額大的話,土地或漁船會被拿去估價。
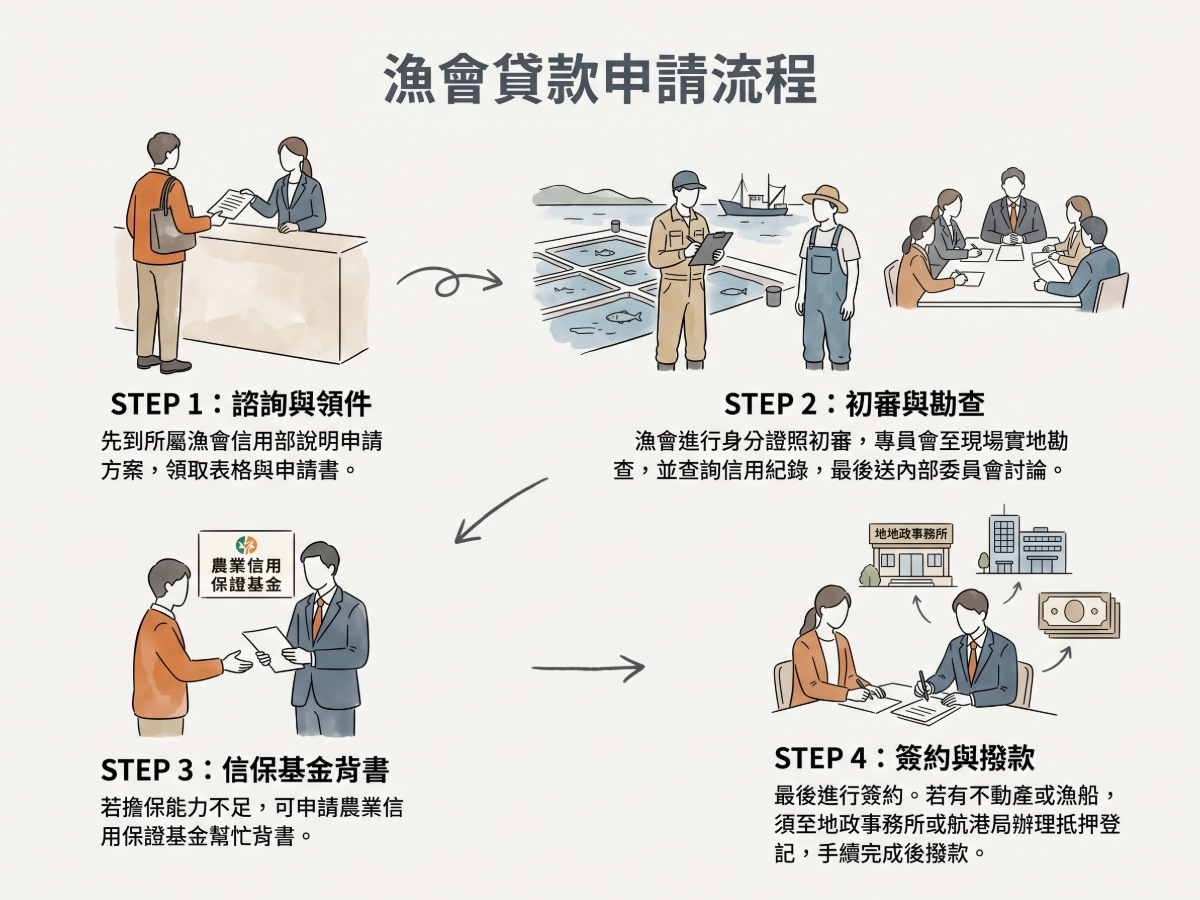
漁會貸款申請流程是什麼?
STEP 1:先到所屬漁會信用部說明要申請的方案,領表格跟申請書
STEP 2:漁會會收件初審,確認身分跟證照是否屬實
非生活型的小額貸款,會有專員到你的漁場或作業地點實際看一次,同時查你的信用紀錄。
資格文件都齊全後,案件會進到內部委員會討論准駁(農綜貸及農業保險貸款除外)。
STEP 3:擔保能力不足者,可以申請農業信用保證基金幫忙背書
STEP 4:最後一步是簽約
如果有不動產或漁船要設定抵押,土地要到地政事務所辦理,漁船則要到航港局登記,辦完手續才會撥款。
漁會貸款審核要多久?
平均作業時間約7至14個工作天,沒有固定天數,文件不完整需補件會拉長審核時間。
送農業信用保證基金,通常會多3至5個工作天。
涉及土地或漁船抵押設定,地政機關作業約需1至3個工作天。
涉及擔保品鑑價與抵押設定的方案,花的時間比不需擔保品的方案更久。
漁會貸款被拒怎麼辦?
常見原因有五種:
- 信用卡曾遲繳、有債務催收或呆帳紀錄
- 收入或漁業生產事實證明不足
- 資金用途講不清楚,或不符合方案規定
- 申請金額跟經營規模、設備估價不相符
- 擔保品、保證人或文件條件不足。
聯徵有瑕疵,可以先處理逾期款項、降低負債比。
擔保品或保證人不足,可透過農業信用保證基金申請信用保證,最高可提供9成保證。
選擇額度較小的方案,如:農家綜合貸款、定存質借。審核門檻較低,先建立還款紀錄後再逐步申請額度更高的方案。
漁會貸款常見問題
漁會貸款跟漁保貸款一樣嗎?
漁會貸款是漁會信用部提供的融資服務。
漁保是漁會甲類會員的俗稱,漁保貸款指的是需要甲類會員資格才能申請的政策性專案貸款,優惠來自貸款方案本身,不是漁保這個身分。
漁會貸款有哪些方案?利率多少?
常見方案有農家綜合貸款、輔導漁業經營貸款、青壯年農民從農貸款、農機貸款,多數利率約1.915%,青壯年農民從農貸款部分額度享有5年免息。不符合資格者可申請一般商業型貸款,利率落在3.22%到6.25%之間。
漁會貸款要準備哪些文件?審核要多久?
依方案不同,須準備甲類會員證、經營計畫書、養殖登記證等文件,平均審核時間約7至14個工作天,文件不完整或需送農業信用保證基金會拉長時間。
漁會貸款申請被拒怎麼辦?
常見原因是聯徵不良、用途不符或擔保不足,可透過農業信用保證基金申請信用保證,或先申請額度較小的方案建立還款紀錄。
漁會貸款好過嗎?
甲類會員申請農家綜合貸款這類生活型貸款過件率較高。
乙類會員通常不符合這類資格,但申請輔導漁業經營貸款仍有機會,審核看營業額與生產計畫。
一般商業型貸款不分會員類別,主要看財力證明與擔保品。
漁會貸款跟一般銀行貸款差在哪?
最大差別在利率,漁會的政策性方案有政府補貼,利率通常落在1字頭,一般銀行信貸沒有這層補貼,利率門檻較高。
漁會貸款能借到100萬嗎?
農家綜合貸款上限40萬,借不到100萬;100萬要透過輔導漁業經營貸款,額度依經營型態從300萬起跳,或一般商業型貸款依個案核定,實際能借多少要看用途跟擔保條件。
漁會貸款要去哪裡查詢?
想查利率或方案內容,可上農業金融署官網查詢;想查自己的貸款進度或額度,要洽詢申貸的漁會信用部臨櫃或電話確認,無法線上查詢個人資料。
漁會貸款可以用來買房嗎?
政策性專案貸款用途通常限定漁業經營或生活改善,買房要透過一般商業型貸款裡的房屋貸款方案,不是政策性優惠的範圍。