為什麼「無薪轉」會影響貸款審核?降低過件率?
很多人在申請貸款時,會發現自己明明有工作、也有收入,卻因為沒有薪資轉帳紀錄,審核過件變得比較困難。
這並不是因為「沒有薪轉就等於沒有收入」,而是對金融機構來說,『薪資轉帳證明』是一種最容易辨識、最方便查核的收入證明方式。
從銀行或民間貸款公司的角度,貸款審核的重點不是申請人有沒有在工作,薪轉之所以重要,是因為它通常具備幾個特點 :
- 固定入帳時間
- 固定發薪單位
- 金額相對規律
這些都能幫助放款方,能快速判斷申請人的『就業穩定度』與『月收入的金額規律性』。
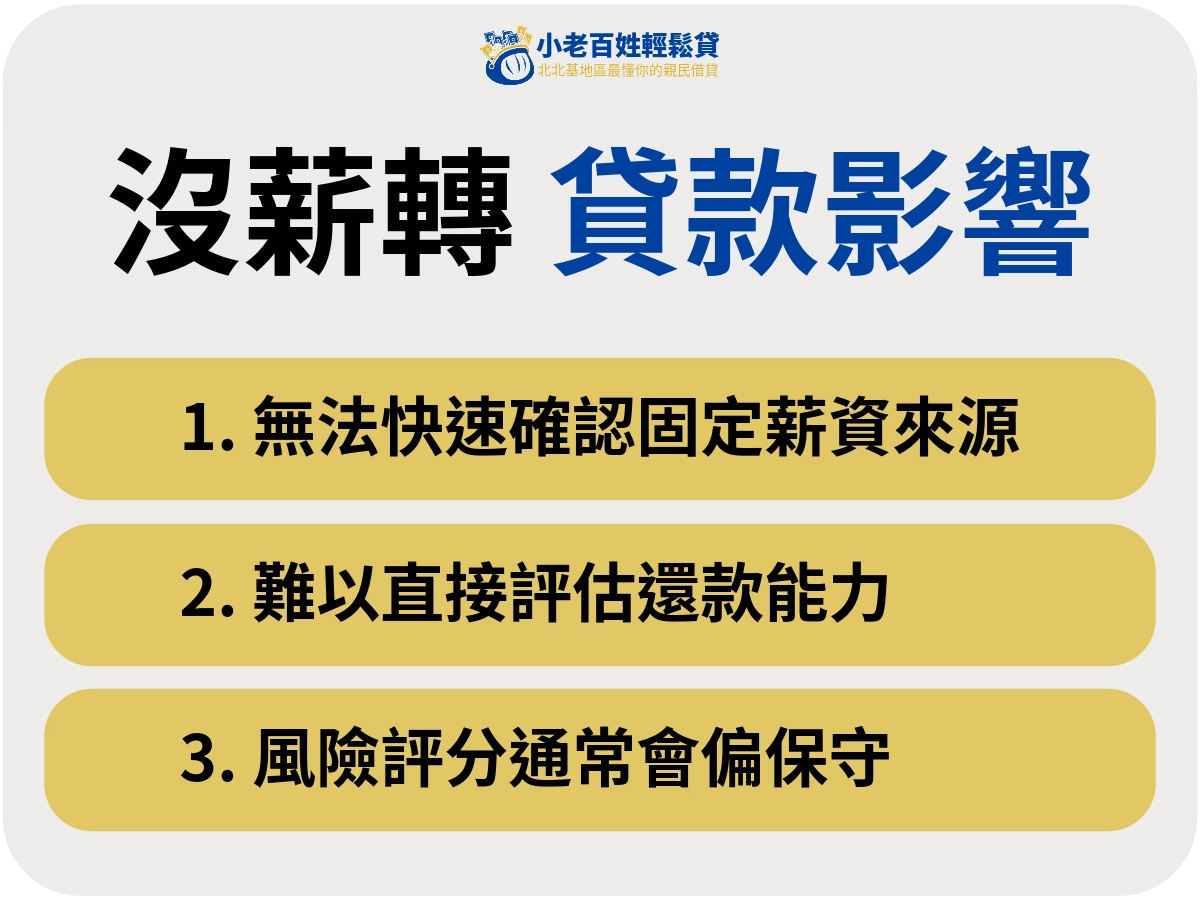
申貸者無薪轉證明,過件率可能不高,以金融機構(放款方)視角,有以下三種可能性:
無固定薪資來源
無固定薪資證明,金融機構難以判斷『工作穩定性』。
對貸款機構來說,薪轉最大的作用之一,就是讓收入來源容易清楚可辨識。
只要查看存摺明細或帳戶紀錄中,可以看到某家公司或某機構固定按月轉帳,審核人員通常就能較快判斷申請人目前確實有正式工作,且收入相對穩定。
如果沒有薪轉,情況就會變得複雜一些。
像是接案收入、現金收入、自營進帳、佣金型報酬,雖然本身也可能是正常收入,在帳戶表現上,通常不會像一般上班族那樣整齊明確。這種情況下,審核人員就無法單靠一眼看懂的薪轉紀錄來做判斷。
不易預估還款能力
無薪資證明,金融機構難以判斷『還款能力』。
貸款機構之所以重視薪轉,不只是為了知道你有沒有上班,更重要的是要推估你未來每個月的還款能力。
當收入來源固定、金額穩定時,放款方比較容易計算:你每月大概有多少收入、可以負擔多少月付金、還有多少剩餘空間可以承接新的貸款。
因為無持續的薪資入帳,放款方無法確保未來申請人,還有月收能還月付金。對於他的還款能力,難以預估。
這不是說無薪轉就不能放款,而是代表還款能力的評估過程通常會更謹慎,可能造成放款額度縮小,甚至可能拒貸。
風險評估,偏保守
無薪資證明,金融機構難以判斷『未來收入持續性』。
在貸款審核中,資料越明確、越容易驗證,通常代表風險越好判斷;反之,資料越模糊、越難標準化,放款方的風險評估自然會偏保守。
沒有薪轉時,並不一定代表申請人條件差,但對銀行而言,少了一項固定、標準化的收入佐證,難以判斷申請人未來是否持續有收入。
沒有薪轉,且收入又呈現不規則狀態,例如有時高、有時低,或進帳時間與金額差異很大,貸款審核人員就比較難掌握『申請人的收入穩定性』,難以判斷他未來收入是否能持續。
無薪轉影響貸款的原因,往往不是單純「沒有這份文件」,而是因為少了薪轉之後,整體財務判斷會變得沒那麼直觀。這也是為什麼有些人明明收入不低,卻仍然覺得貸款不如預期順利,問題未必出在收入本身,而是出在收入型態不容易被快速辨識。
有月收入,卻無薪轉證明的職業類型
這裡一定要講清楚一點:薪轉只是證明收入的一種方式,不是唯一方式。
無薪轉貸款過件率,與急需現金沒工作的狀況不同。
很多人雖然沒有薪轉,但仍然有穩定工作與固定收入,只是收入呈現方式和一般上班族不同。例如:
- 自營工作者
- 接案或自由工作者
- 業務獎金制工作
- 現金收入型工作
- 小型公司非固定薪轉發薪者
這些情況下,只要整體金流合理、收入來源說得清楚,並不是完全沒有機會進入貸款評估。
真正的差別在於,沒有薪轉時,通常需要讓貸款機構用更多角度來理解你的收入,而不是只靠一筆固定薪轉就完成判斷。
| 影響原因 | 說明 |
|---|---|
| 無法確認固定薪資來源 | 缺少最直觀、明確的固定薪水入帳 |
| 不易預估還款能力 | 收入規律性不明,月付能力較難計算 |
| 風險評估,偏保守 | 缺乏標準化資料,審核通常更謹慎 |
無薪轉貸 30 萬的常見申請管道
如果目標是申請 30 萬左右的貸款資金,本身沒有固定薪資轉帳,可以找哪些管道申貸?
現在不管是銀行或民間金融機構,幾乎都可無薪轉線上借款了,只是依據貸款方案不同,過件率也不同。
以下介紹 貸款管道,無薪轉貸款30萬元,或許能核貸成功。
銀行信用貸款
如果本身信用紀錄正常、收入其實穩定,只是公司發薪方式不是傳統薪轉,或收入型態比較特殊,那麼銀行信用貸款通常還是很多人會先評估的方向。原因很簡單:銀行的制度完整,利率與費用揭露也相對清楚。
但對無薪轉案件來說,銀行通常會比較重視兩件事:
- 你有沒有其他足夠清楚的收入佐證;
- 名下無擔保負債是否已經偏高。
所以,銀行這條路不是完全沒有機會,但通常比較適合以下情況:
- 有穩定工作或固定案源
- 帳戶長期有規律進帳
- 信用紀錄相對單純
- 現有負債不高
- 願意提供較完整的補充資料
如果只是沒有薪轉,但收入其實清楚、信用也正常,銀行仍可能評估;但收入模式太零散、近期申貸很多,或負債壓力已高,銀行通常會偏保守。
民間貸款
如果目標是提高評估空間,或者本身資金需求比較急,民間貸款也是常見方向之一。民間貸款通常在於流程較快、案件處理彈性較高,審核時也常更著重「目前有沒有收入」,不過民間貸款最需要注意的,不是只有能不能申請,而是借款成本與契約條件是否清楚。金管會對金融服務廣告與費用揭露的一貫要求是,利率與費用不能模糊帶過,消費者應能清楚知道自己要負擔的費用、違約金與計算方式;這個原則同樣很適合拿來當成你評估民間貸款時的底線。
所以如果考慮民間貸款,至少要先確認:
- 年利率怎麼算
- 是否有手續費、服務費、代辦費
- 每月還款方式怎麼安排
- 提前清償或逾期時會怎麼處理
只是因為「無薪轉」就急著找最快的方案,卻沒看清總費用,後續還款壓力可能會比想像中重很多。
融資公司
如果銀行條件不容易符合,很多人下一步會看融資公司。
大型融資公司通常介於銀行與民間借款之間,審核邏輯相對沒有那麼死板,對非薪轉收入的接受度通常也比較高一些。
這代表什麼?代表融資公司雖然比銀行更有彈性,但仍然不是「完全不看條件」。它通常會更重視:
- 你現在有沒有實際收入
- 金流是不是看得出規律
- 每月月付能力是否合理
- 借款原因是否明確
對於接案、自營、獎金制、現金收入型工作者來說,融資公司之所以常被視為「中間選擇」,就是因為它比較能理解非典型收入型態,不一定要求一定要有標準薪轉格式。
股票質押
如果是平時有在做股票買賣的投資人,可以用持有的股票,當作借款擔保。
持個人股票向銀行、證券商申請「股票質押借款」。
即使無薪轉證明,也可以順利借到錢,因股票質押審核,只看股票當下市價,對於申請人當下薪資收入不在意。
因此,無薪轉證明的人們,想借到30萬元,只要持有股票價值超過30萬元,股票擔保品折算借款成數,有機會以股票借到30萬元資金。
不過,股票質押審核,金融機構或證券公司仍會考量借款人的信用分數和還款能力。借款人還是需要有工作收入,過件率才會高,不是領固定薪資,也可以。
只要持有股票,以股票做擔保,根據股票市值,仍有機會借到資金。
當舖
無薪轉證明,想貸款30萬元。找當舖,絕對是好選擇。
因為當舖借款只看典當物品價值,不會看借款人的薪資收入。
當舖借款,主要以動產作為貸款擔保,如:黃金、珠寶、名錶、汽機車。
假使找當舖典當黃金,能借到約當下金價的七成。
換算來說,想以黃金借款借到30萬元,可能需要準備市價約43萬的黃金。
無薪轉證明,借30萬元的比較表
| 申請管道 | 過件率 | 審核重點 | 常見特性 |
|---|---|---|---|
| 銀行信用貸款 | 低~中 | 信用、收入穩定度、財務結構 | 利率與費用揭露完整,但無薪轉難度較高 |
| 融資公司 | 中 | 收入來源、金流、還款能力 | 可接受非薪轉收入,審核較彈性 |
| 民間貸款 | 中~高 | 實際還款能力、案件條件 | 流程通常較快,但更要仔細看費用與條款 |
| 股票質押 | 中~高 | 擔保股票的當下市值 | 有些股票市值波棟大,股票下跌,得注意維持率不足。 |
| 當舖 | 高 | 典當物品的二手市價 | 幾乎只看典當物品價值,只是需要支付物品的倉棧費 |
想提高無薪轉貸款 30 萬的過件率,撇步是?
其實重點一直從來不是「有沒有薪轉」這一件事,而是貸款機構能不能看懂你的收入,以及判斷你是否有能力把這筆錢按期還回去。
對放款方來說,30 萬雖然不算特別高額,但也不是完全沒有門檻的小額借款,因此在審核時,通常還是會回到幾個面向:
- 收入是否穩定
- 金流是否合理
- 信用紀錄是否正常
- 及現有負債會不會讓新的還款壓力變得太重。
這邊跟大家分享一下小編之前算是自由業,所以基本上都沒薪轉,或是薪資證明很不穩定,收錄上也是有高有低,而且還沒貸款過!還是有成功像銀行貸款到錢,原因是因為信用卡繳款紀錄良好,有一定的基礎信任,才不需要證明就能貸款,而且開出來的利率很香!
所以與銀行好好培養信用很重要,能在銀行貸款的人還是建議在銀行貸款
有穩定收入,即使不是薪轉也可以
很多人以為貸款一定要有公司固定薪轉,其實不完全是這樣。
薪轉只是最容易被辨識的一種收入形式,但不是唯一形式。若你是自營業者、接案工作者、業務獎金制、臨時承攬,或公司本來就不是透過薪轉發薪,只要實際上有持續收入,並且收入不是完全零散、不可追蹤,通常還是有機會被納入評估。
只要持續有收入,即使不是固定公司薪資轉帳,也可顯示工作穩定性,過件率自然提高。
對貸款機構來說,最重要的不是你是不是標準上班族,而是你的收入是否具有持續性。每個月都有穩定進帳,即使沒有正式薪轉,也會比完全沒有收入基礎的人更具申請空間。
存摺有固定進帳,金流看得出規律
在無薪轉案件裡,存摺或帳戶往來紀錄通常會變得特別關鍵。
因為既然沒有標準薪資轉帳,放款方就會更重視你平時的資金流動情況。
帳戶裡長期有固定頻率的進帳,或收入雖然來自不同來源,但整體規律清楚、金額也相對穩定,通常會比完全沒有規律、進出混亂的帳戶更容易被接受。
信用紀錄正常,能降低放款疑慮
即使收入條件不錯,信用紀錄仍然是很重要的一關。因為放款方不只看你現在有沒有賺錢,也會看你過去怎麼使用信用。
如果過去有信用卡長期遲繳、停卡、呆帳、協商,或短時間內頻繁向多家機構申請貸款,審核通常就會變得比較保守。
只要申請人信用良好,即使無薪轉,也可受信任,讓過件率提高。
如果你的信用使用紀錄大致正常,沒有太多異常狀況,通常會讓貸款機構比較願意相信這是一筆可控風險的借款案件。對申請 30 萬這種金額來說,信用狀況愈單純,通常愈有利。
負債比例不高,代表還有還款空間
能不能貸到 30 萬,不只看你賺多少,也要看你現在已經背了多少債款。
名下本來就有信貸、信用卡循環、車貸、手機分期,甚至其他借款,每月固定支出已經偏高,那麼即使你有收入,貸款機構也會擔心新增這 30 萬之後,你的月付壓力是否還撐得住。
負債比例是否合理,通常是決定能不能往下談的重要條件之一。目前債務不重、月付負擔還在安全範圍,通常會比本來就已經接近滿載的人更有機會通過評估。
可提供補充說明或資料,讓案件更容易被理解
無薪轉案件最怕的,不一定是條件差,而是收入模式說不清楚。
很多人其實有工作、有收入,只是收入型態不像一般上班族那麼制式。
如果這時候申請人願意配合說明工作內容、收入來源,或提供其他能讓審核人員理解金流邏輯的資料,通常會比完全不解釋、什麼都不補充的案件更容易被接受。
| 條件狀況 | 可行性 |
|---|---|
| 有收入但無薪轉 | ✔ 有機會 |
| 無收入 | ❌ 困難 |
| 信用正常+收入穩定 | ✔ 機率高 |
| 信用不佳 | ⚠ 需評估 |
| 負債偏高 | ❌ 難度高 |
無薪轉貸 30 萬常見問題
Q1:沒有收入,也可申請無薪轉貸款嗎?
基本上不可能,如果你沒收入,未來還款能力不佳,這樣金融公司還願意借你錢,那最好小心可能是詐騙集團。
Q2:無薪轉貸款,會不會有被詐騙風險?
你如果無法找銀行貸款的話,基本上任何民間貸款都有一定的風險,所以才要慎選貸款平台,特別要注意以下幾點:
- 利率與總貸款費用是否清楚
- 貸款年利率是否在合法範圍16以內
- 是否有高額手續費或隱藏費用
- 還款方式,是否在可負擔範圍內
Q3:申請無薪轉貸款30萬元,如何提高過件成功率?
建議整理完善的財力證明,例如:銀行活存定存的存摺明細、勞保投保資料、報稅證明。
證明自己即使無薪轉,仍持續有收入,還有一定的資產,確保未來還款穩定。
選擇擔保品貸款,如:汽車貸款、黃金借款、股票質押,貸款擔保品價值高,也可能順利借到30萬元。