除了民間,還有哪些票貼管道?
銀行票貼融資
常見的像是國泰世華銀行、第一銀行或是玉山銀行,都有提供票據融資的服務,玉山銀行甚至有打出最高可撥款到10成的資訊!
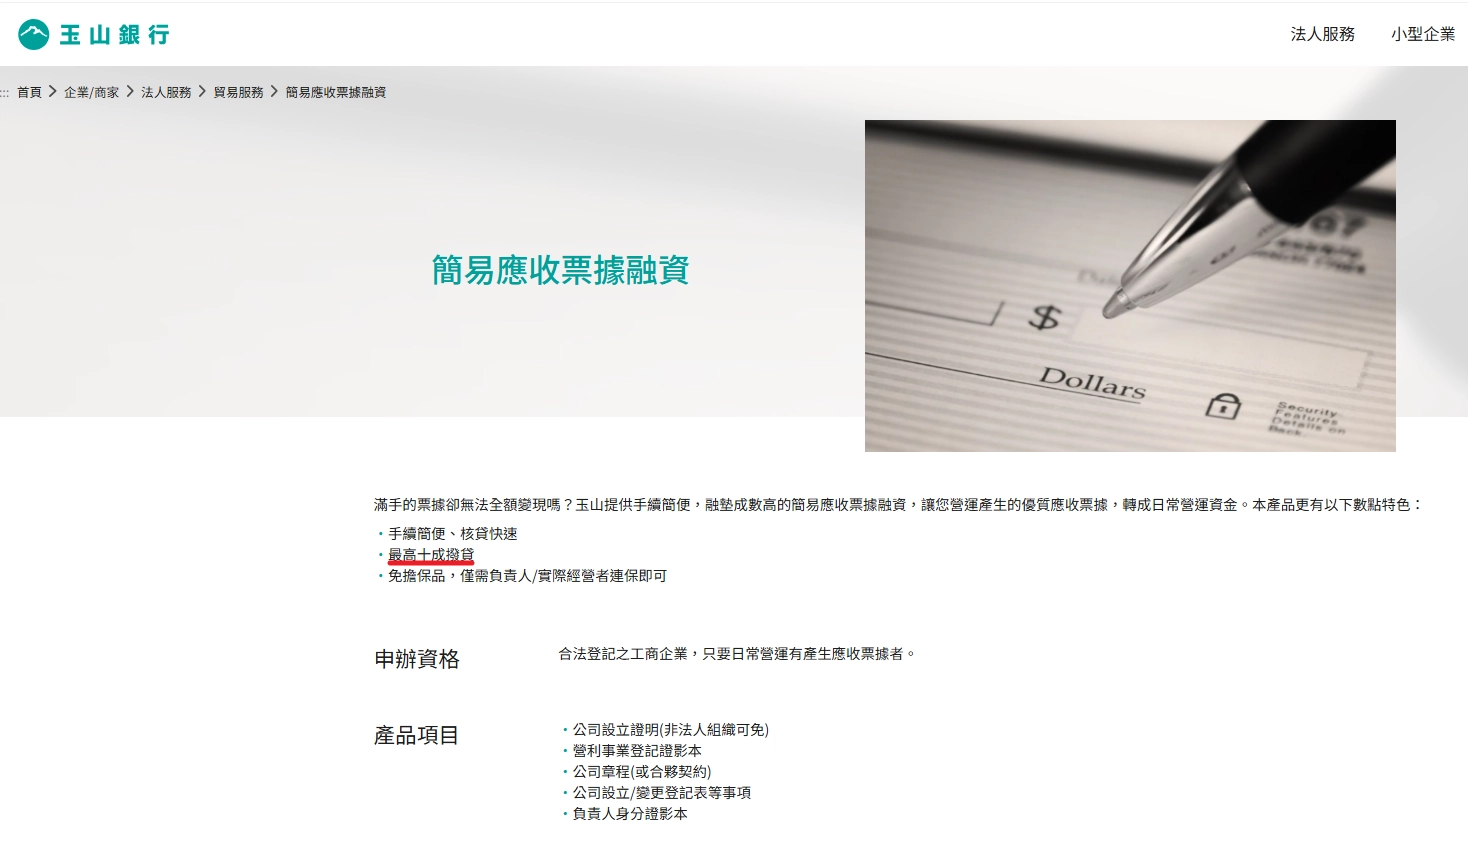 取自 玉山銀行 簡易應收票據融資
不過銀行屬於正規並且嚴謹的機構,以下準備資料可作為參考,避免申請時一直跑銀行:
- 公司設立證明(非法人組織可免)
- 公司或商業登記證明文件
- 公司章程(或合夥契約)
- 公司設立/變更登記表等事項
- 負責人身分證影本
銀行票貼優點:
金融平台/網路借貸平台
在這裡我們不討論金主自己架的借錢平台,或是P2P媒合平台,而是相對於傳統融資的數位化版本-數位債權轉讓與供應鏈金融。
- 運作邏輯: 只要這筆交易是真實的、且付款方是信譽良好的大型企業,平台就能給予極高的貼現成效率。
- 電子簽章法: 所有的合約與轉讓證明,採線上簽名且均具備法律效力。
- 實名制與信託: 資金流動通常經過第三方支付或銀行信託管理,避免平台挪用資金。
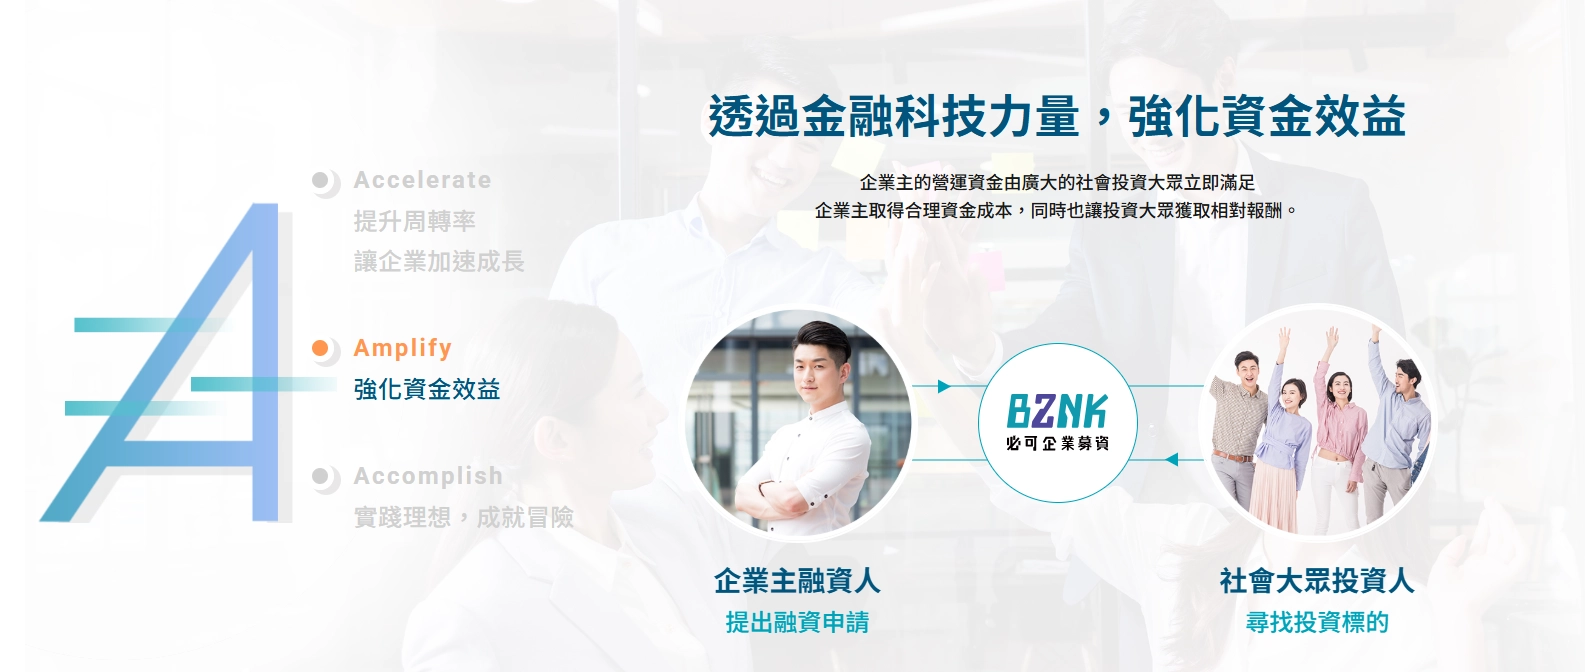 取自 必可貼現網
我們可以舉例比較知名的必可貼現網運作流程,可能會比較好理解:
- 產生債權(拿到支票)
老王幫一家大公司完成辦公室裝潢,驗收後拿到一張 100 萬元 的支票,但這張票要 3個月後 才能領到錢。
可是老王現在急需這筆錢去付下一場工程的材料費。
- 申請貼現
老王不想去求銀行也不想找地下錢莊。所以他把支票上傳到「必可貼現網」進行申請,並提供與大公司的合約證明這筆交易是真的。 - 平台審核(驗明正身)
必可的後台會利用 AI 與人工審核:
- 這張票是真的嗎?
- 開票的大公司信用好嗎?(如果付款人是台積電,審核就會超快)
- 確認後,平台會決定一個「折讓利率」。
- 眾籌成交(投資人認購)
這筆 100 萬的債權會出現在網站上,讓很多小投資人(想賺比銀行定存高利息的人)來認購。
- 例如:老王願意拿 98 萬現金,剩下的 2 萬當作利息分給投資人和平台。
- 投資人看大公司信用好,紛紛出資。
- 撥款周轉(當天或隔天領錢)
資金募集完成後,平台就會把 98 萬匯到老王的帳戶。老王成功解決了材料費危機。 - 到期還款(任務完成)
3個月後支票到期了,那家大公司的 100 萬會直接匯入必可指定的信託帳戶,再由平台把本金和利息分發給當初出錢的投資人。
誰提供民間票貼服務?
並非所有人都能輕易從銀行獲得票貼額度。
銀行對票貼的審核極其嚴格,往往要求企業
對於急需週轉、信用微瑕疵或是規模較小的創業者來說,「民間票貼服務」就成了救命稻草。
台灣市場上提供民間票貼服務的主要提供者,包括 FinTech 平台 BZNK 必可、貸富人生、傳統的當舖 以及 小老百姓票貼。
BZNK必可貼現網
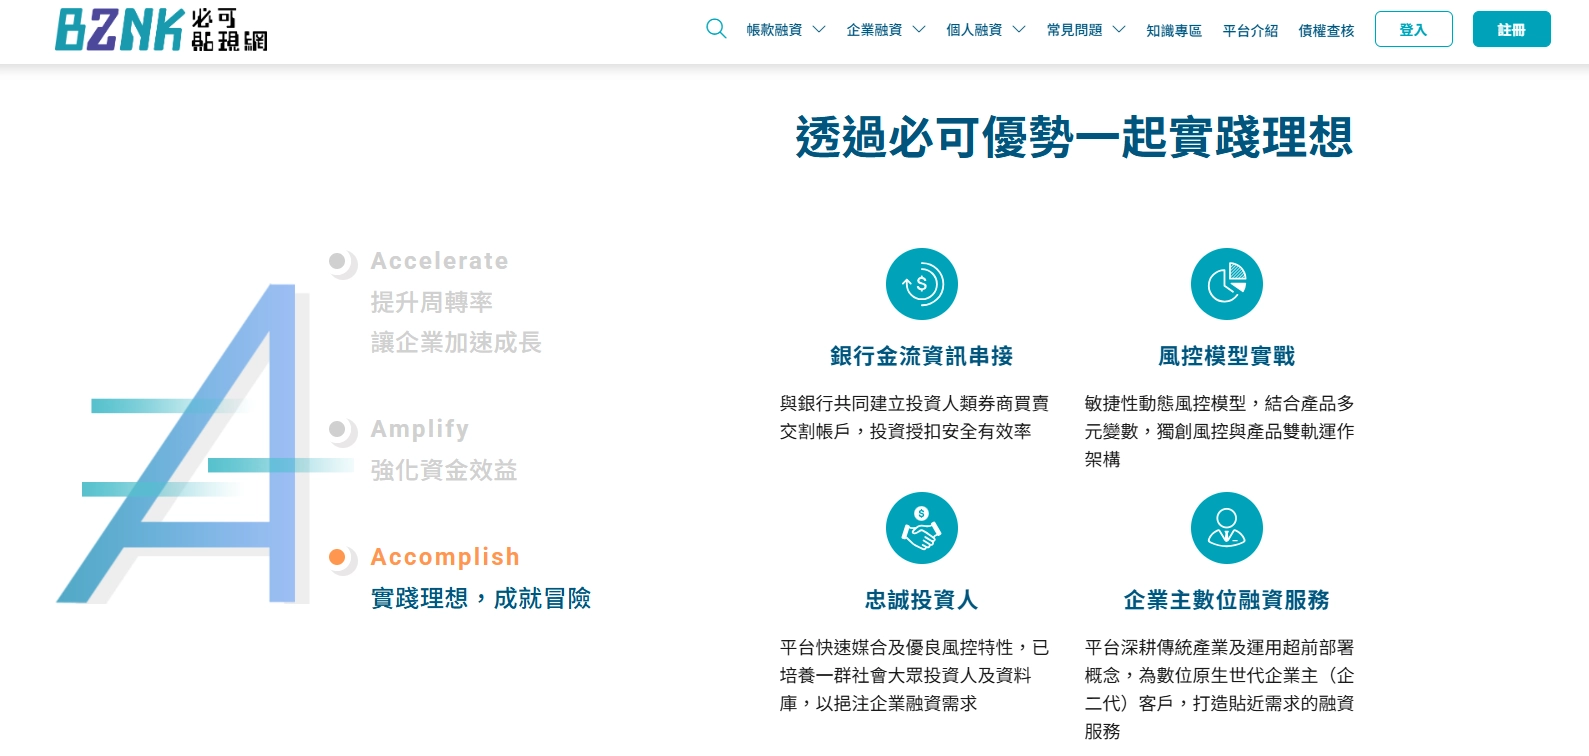
BZNK 必可(必可企業融資) 是台灣首創的「應收帳款與票貼 P2P 媒合平台」。它不會直接借錢給你,而是透過科技平台,將有資金需求的中小企業與有投資意願的投資大眾媒合在一起。
 取自 必可貼現網介紹
服務特色與內容
- P2P 模式: 透過群眾募資的概念,讓企業的支票成為一種投資標的。
- 利率相對透明: BZNK 的利率通常介於銀行與傳統當舖之間,年化利率約在 6% - 15% 左右,視票據信用而定。
- 全線上申請: 透過 App 或網站即可上傳支票影本進行初步審核,節省往返時間。
優勢與適用族群
- 優勢: 品牌形象清新、合法合規、不佔用銀行聯徵額度、流程透明。
- 適用族群: 具備基礎財務規劃能力、擁有穩定客票來源、希望利率比當舖低的中小企業。
貸富人生
貸富人生 代表的是市場上一類「專業化、品牌化」的民間融資公司。這類公司與傳統地下錢莊截然不同,他們以專業的風險評估團隊來營運。
服務特色與內容
- 量身定制方案: 貸富人生會根據企業的實際營運狀況,提供更具彈性的還款與貼現方案。
- 隱私保護: 提供一對一的隱密服務,適合不想讓第三方知道公司財務調度的業主。
- 流程: 諮詢 -> 提交資料 -> 現場對保 -> 立即撥款。
優勢與適用族群
- 優勢: 審核比銀行快、額度比 P2P 高、服務比當舖更具「現代企業感」。
- 適用族群: 急需大額資金週轉、需要高度隱私保障、或是信用狀況讓銀行卻步但公司營運實質良好的企業主。
當鋪
當舖是台灣民間金融中歷史最悠久的一環。雖然現在許多當舖轉型做汽車借款,但是「票貼」依然是當舖的核心業務之一。
票貼方式與特色
當舖票貼通常是「即時性的」。只要支票經查證屬實,當場就能點交現金。當舖不只看人的信用,更看重這張支票「會不會跳票」。
利率、流程與風險說明
- 利率: 當舖受《當舖業法》規範,月利率上限為 2.5%(換算年息 30%)。雖然較高,但具備「隨借隨還」的彈性。
- 流程: 攜帶身分證、支票、工商登記證明 -> 現場查核(通常會去查該公司是否有退票紀錄) -> 簽署當票 -> 撥款。
- 風險: 利率成本較高,若長期依賴當舖票貼,會大幅侵蝕利潤。此外,需選擇政府立案的合法當舖,避免誤入地下錢莊。
小老百姓票貼服務
誰適合小老百姓?
- 初次辦理者: 對民間票貼市場不熟悉的業主。
- 特殊案件: 例如:票期過長(超過半年)、個人票貼現、或是信用狀況極差的案件。
- 比價需求: 希望一次諮詢就能獲得多種管道反饋的讀者。

票貼服務流程:如何從一張支票換成現金?
無論你選擇哪一個管道,民間票貼的標準流程大致如下:
- 初步諮詢: 告知支票的來源(客票或公司自開票)、金額、到期日、以及你的行業別。
- 審核與徵信: 民間公司最怕的是「芭樂票」(假票或必跳之票),因此會進行照會或查詢票據交換所紀錄。
- 條件報價: 確認可以承作後,對方會給予「成數」與「利息」報價。
- 對保簽約: 雙方進行簽署合約或當票。如果是公司票,通常會要求負責人擔任連帶保證人,並在支票背面「背書」。
- 撥款: 資金匯入指定帳戶,或是現場點交現金。
了解民間票貼利息的計算方式
民間票貼本質上是一種「債權轉讓」,也就是你將未來才能兌現的支票,折價賣給民間融資公司以換取現款。民間票貼雖然撥款快速,但利息計算透明度常是借款人最擔心的痛點,因此
是最多人關心,也是最重要的問題。
票面額度
票面金額是支票到期後銀行會支付的數字。
但民間「實際可以貼現的金額」則是業者根據風險評估後,願意承作、借給你的金額。
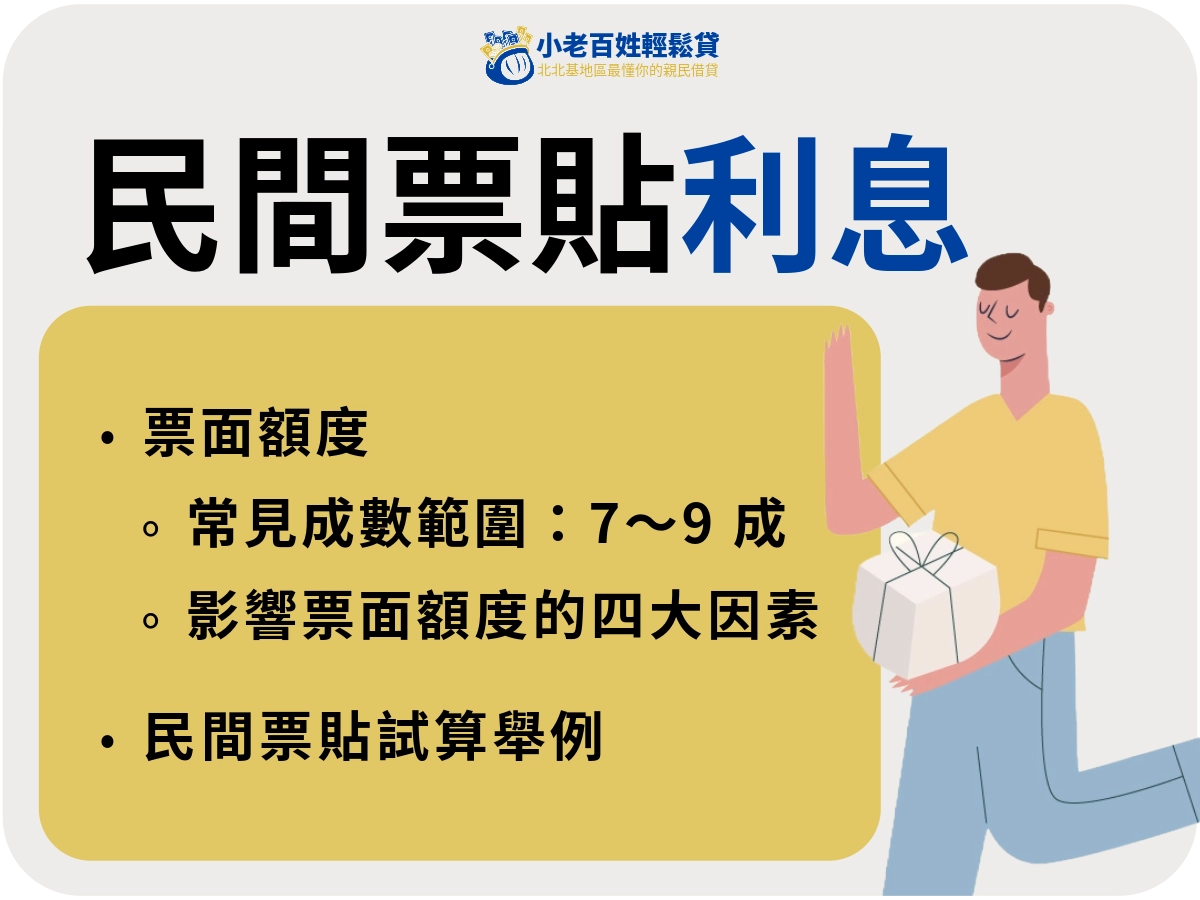
常見成數範圍:7~9 成
民間票貼並非總是「全額貼現」。為了預留風險緩衝空間,多數合法融資公司會給予票面金額的 70% 至 90% 作為貼現成數。
- 優質客票: 如上市櫃公司開出的薪資票、貨款票,成數可達 9 成甚至更高。
- 一般客票或個人票: 視信用狀況,成數通常落在 7~8 成。
影響票面額度的四大因素
- 發票公司信用(最重要): 支票簽發人的還款能力是核心。
台積電的票跟私人商號的票,額度就天差地遠。
- 支票類型: 公司票優於個人票,具備禁止背書轉讓與否也會影響作業難度。
- 到期天數: 距離到期日越長,風險與利息成本越高。
- 持票人的產業屬性: 若持票人本身產業波動大,業者可能會降低貼現成數。
民間票貼試算舉例
民間利息通常以「月息」或「日息」計算。
短天期應急案例試算(30天)
- 票面金額: 500,000 元
- 貼現成數: 9 成(優質客票,實作額度 45 萬)
- 利率算法: 月息 2%
- 計算過程: 450,000 X 2% = 9,000 元(利息)
- 實拿金額: 450,000 - 9,000 = 441,000 元
- 剩餘尾款: 待支票兌現後,領回餘下 5 萬。
隱藏成本
在簽署票貼合約前,請務必確認是否包含以下費用:
- 手續費/開辦費: 部分業者會收一筆 1,000~3,000 元不等的作業費。
- 代收費用: 銀行代收票據的郵資或手續費。
- 違約罰金: 若發生退票,除了需買回支票外,是否有額外的違約金。

民間票貼常見風險
民間票貼雖然解決了銀行貸款緩不濟急的問題,但它本質上屬於民間借貸範疇,缺乏金管會的直接高度監管。許多人只看到現金即刻入帳的便利,卻忽略了隱藏在合約背後的代價。
資料外洩問題
申請票貼時,為了確認支票的真實性與還款能力,業者通常會要求提供極其敏感的資料。
- 申請票貼需提供的資料:
- 身分證明: 負責人身分證正反面影本、健保卡。
- 支票資訊: 支票正反面影本、銀行往來明細。
- 公司資料: 公司設立登記表、401 報表、租賃合約或產權證明。
- 非合法業者的個資轉賣風險: 一些標榜「低利、免審核」的非法業者,其真正目的可能並非賺取利息,而是收集精準的「負債名單」。
這些資料一旦被轉賣給詐騙集團或不法地下錢莊,後果不堪設想。
- 常見資料外洩的嚴重後果:
- 騷擾與詐騙: 頻繁接到各類高利貸、博弈、詐騙電話。
- 暴力催收: 即使您只是單純的借款人,若資料外流,不法分子可能利用這些資訊對您的親友、鄰居進行騷擾。
- 信用被冒用: 個資被用來申辦非法門號、虛擬帳號,甚至淪為洗錢的人頭戶。
支票跳票
在票貼中,最核心的風險在於「支票無法兌現」,俗稱「跳票」。
什麼是跳票? 當支票到期,當事人(執票人)前往銀行兌現時,若發票人的帳戶內存款不足,銀行會退回該支票並開立「退票理由單」。
 取自 黃金代購李姓團購主「買公司」 2千萬支票全跳票
為何票貼人仍需承擔責任? 這是許多人的迷思,認為「我已經把票賣給票貼公司了,跳票關我什麼事?」。 在法律上,民間票貼多屬於「有追索權」的借貸。根據《票據法》,支票轉讓時,背書人(也就是您)對執票人負有「保證兌現」的義務。
如果發票人跳票,票貼業者會直接轉向您要求全額償還本金。
不合理利率或收費
民間票貼的利息通常比銀行高,但若高到不合理,就可能是高利貸。
- 常見利率計算: 民間習慣以「月息」計算,例如月息 2%(2 分)。但要小心,有些業者會以「日息」計算,例如每日 0.1%,看似很少,實則年化利率驚人。
- 隱藏費用類型:
- 代辦費/服務費: 聲稱是幫忙鑑定票據的費用,通常在撥款時直接扣除。
- 手續費: 每張票據額外收取的固定行政規費。
- 提前清償違約金: 如果您想提前贖回支票,對方可能要求補足全期利息。