2026票貼行情|銀行與民間利率、貼現成數及影響報價的三大因素速覽
目錄
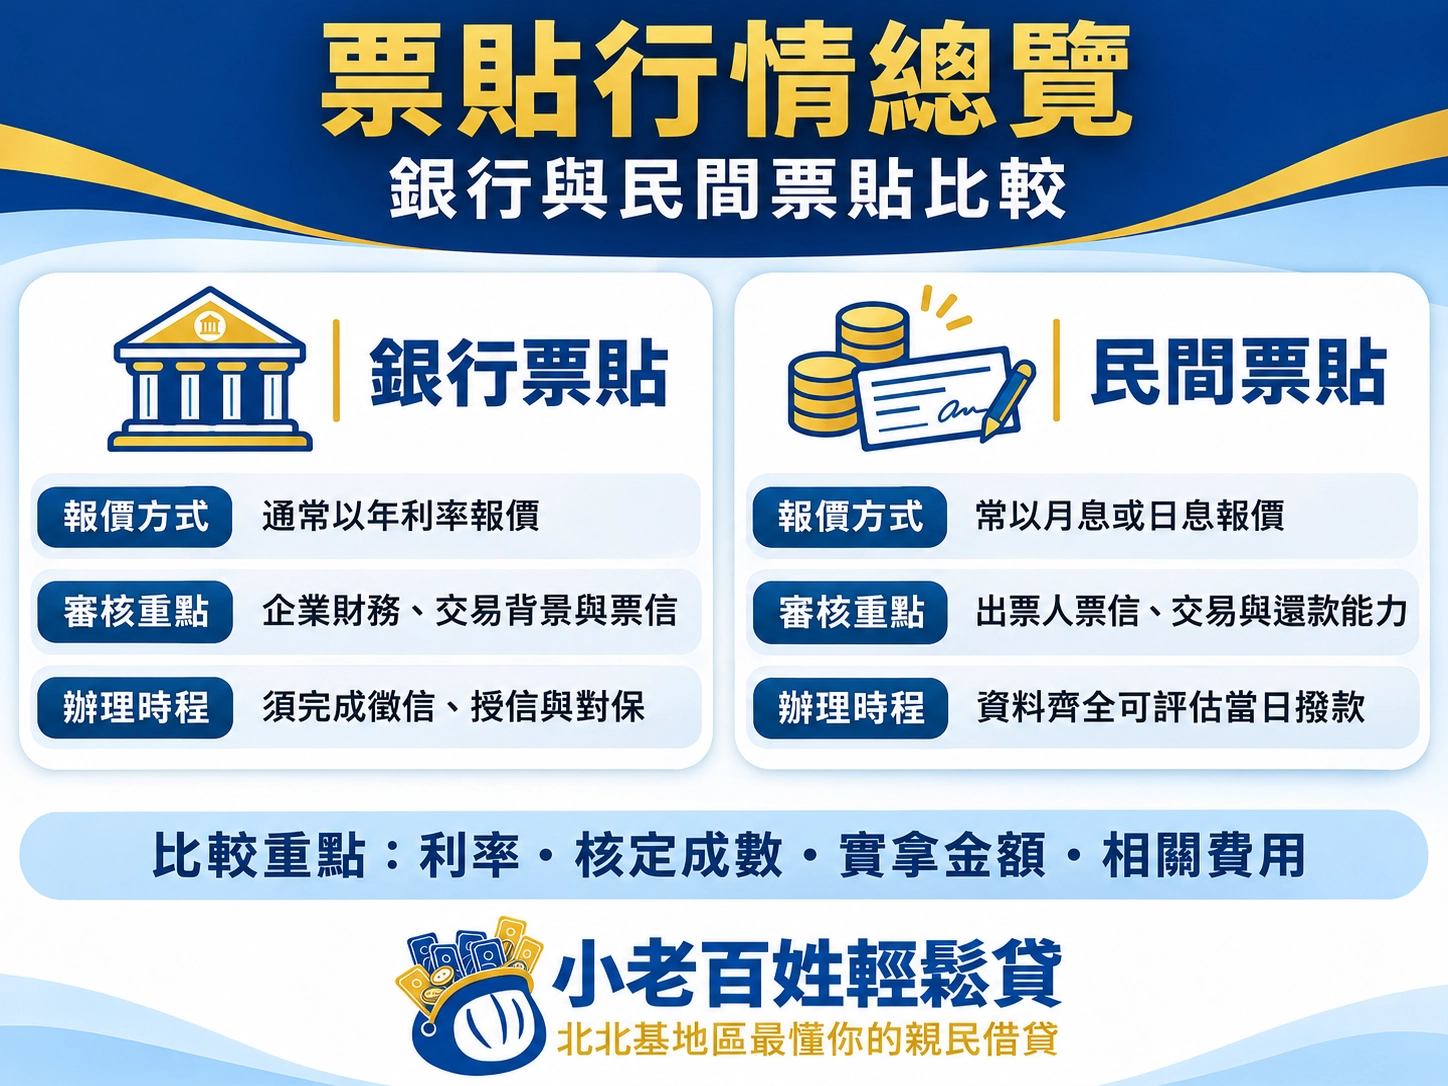
票貼行情總覽:銀行與民間報價差在哪?
「票貼」是利用未到期支票提前取得資金的方式,申請時需支付利息及相關費用。
票貼申請管道分為「銀行」與「民間」兩大類。
銀行通常以年利率報價,民間常以月息或日息報價,兩者的申請條件、貼現成數與撥款速度也有所不同。
以下整理銀行與民間票貼的行情及辦理條件,方便比較:
比較項目 | 銀行票貼 | 民間票貼(金主借款) |
|---|---|---|
利率如何報價? | 通常以年利率報價,結合企業授信與票據條件訂定利率。 | 常以月息或日息報價,依出票人信用、票期及借款條件議定。 |
額度如何核定? | 同時受到企業可用授信額度、應收票據及出票人條件影響。 | 依票據的回款風險及借款人的還款能力,評估可承作金額。 |
借款成本包含什麼? | 除利息外,可能包含開辦費、徵信費等銀行產品費用。 | 除利息外,可能包含手續費、管理費等契約約定費用。 |
為什麼同一張票報價不同? | 銀行會綜合企業財務、往來紀錄、交易背景與票信評估。 | 各金主的資金成本、受理票種與風險判斷不同,因此利率及成數會有差異。 |
影響票貼行情的三大原因
票貼的利率與成數,主要受到出票人信用、票期長短及其他擔保條件影響。
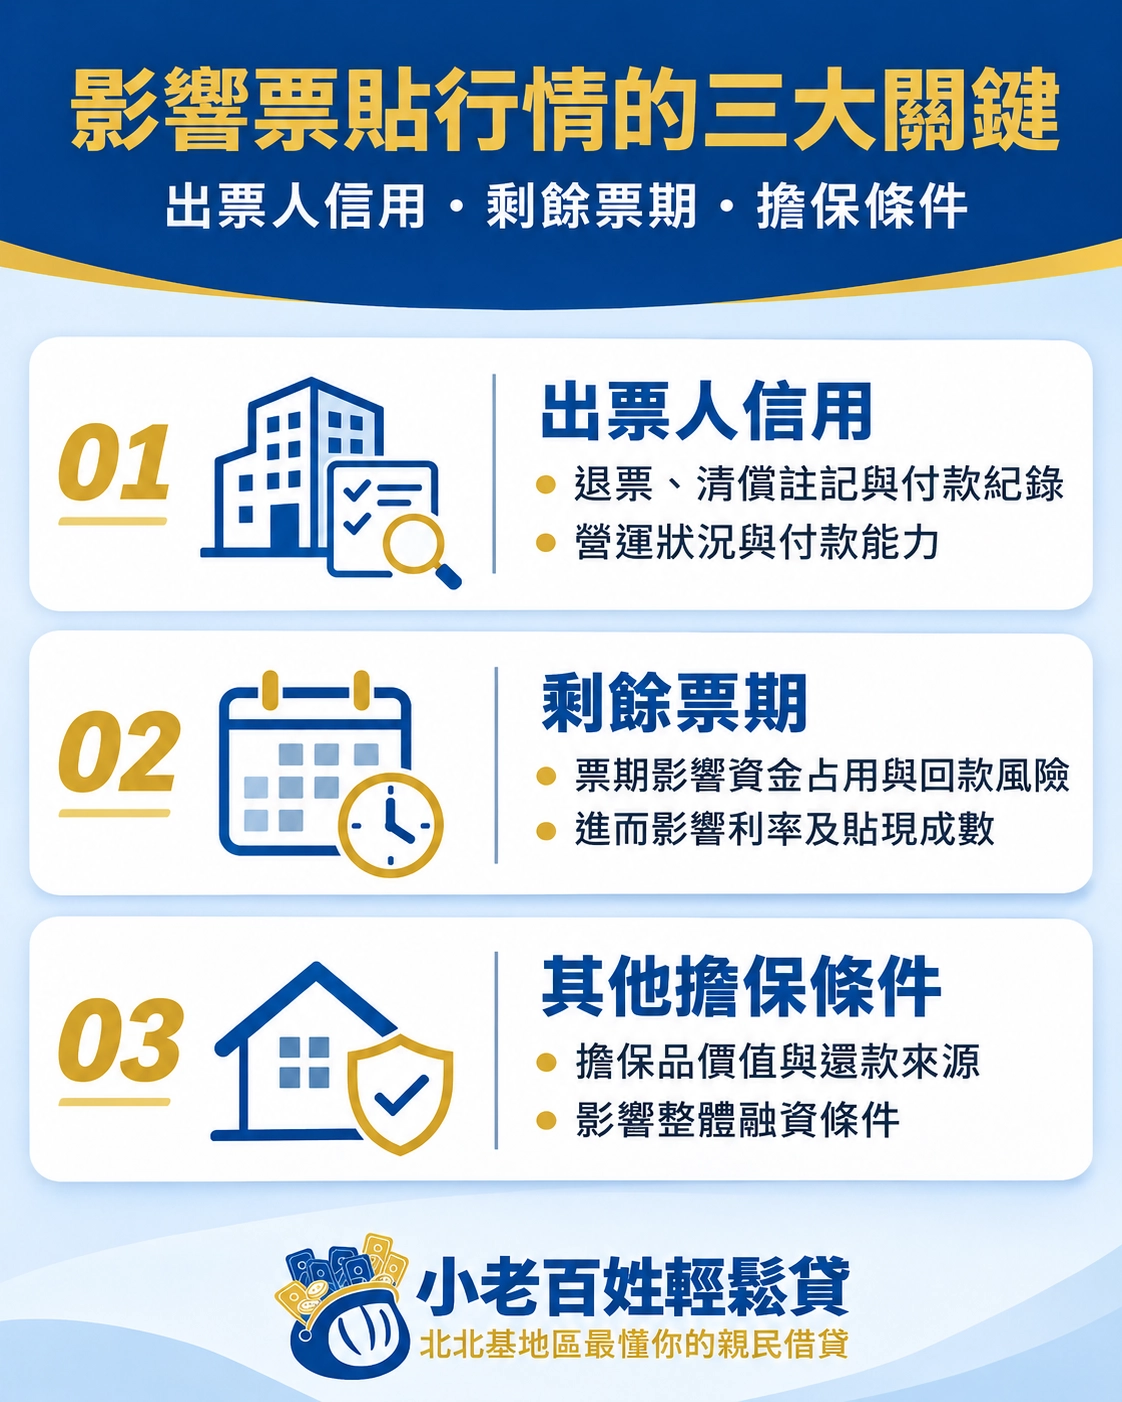
出票人的信用與付款能力
出票人的付款能力,會影響業者是否收票、願意借多少,以及收取多少利息。
評估時不只分公司票或個人票,還會查出票人的退票、清償註記與拒絕往來紀錄,再搭配營運或財力資料判斷回款風險。
公司票:看開票公司的營運基礎與票信。
公司成立多久、資本額、營運狀況及過往付款紀錄,都是評估線索。
上市櫃或大型企業的公開資訊較多,有助於業者核對付款能力;中小企業則可透過交易往來與營運資料補足判斷。
公司名稱大、資本額高,都不能取代實際票信。
個人票:確認的是開票人的付款能力,不只是申請人的收入。
個人開立的支票同樣可以查詢票信。
如果你拿的是他人交付的支票,自己的薪資或財力資料,不能直接證明對方到期會付款;業者仍須評估出票人,並確認你與出票人的交易關係。
出票人曾有退票紀錄時,要進一步確認退票款項是否已清償,以及是否已辦理清償註記:
出票人票信狀況 | 業者會進一步確認什麼? | 對收票、利率與成數的影響 |
|---|---|---|
未查得退票、拒絕往來資訊 | 出票人的營運、財力及交易背景 | 票信沒有這些負面紀錄,接著依付款能力評估利率與額度。 |
曾退票,已辦理清償註記 | 退票原因、清償時間與後續付款紀錄 | 評估退票是一次性資金缺口,還是持續付款困難,據此決定是否承作及報價。 |
仍有未清償退票或拒絕往來紀錄 | 未付款原因與可確認的還款來源 | 民間票貼業者可能降低承作額度或不予承作,並非提高利息就一定能辦理。 |
支票到期日
支票距離到期日越久,業者的資金占用時間越長,也要承擔這段期間出票人付款能力變化的風險,因此票期會影響利率與貼現成數。
- 短天期支票:資金較快回收,業者承擔的期間風險較短,通常較有利於爭取較低利率或較高成數。
- 長天期支票:資金回收較慢,業者可能提高利率、降低成數,或限制可受理的剩餘票期。
例如,陽信銀行的票款融資原則上每筆動用期間不得超過180天。
另要票期拉長,即使利率沒有調高,累計利息也會因借款天數增加而上升。
額外擔保品
- 如果能有其他抵押品,條件可以大升級。
- 壓低利率:提供不動產、車輛等擔保,業者風險降低,票貼利率就有談判空間。
- 衝高額度:如果另提供房屋、車輛等擔保品,業者可能將票據與擔保品一併評估,提供額外借款。
這筆增加的資金,應與支票本身的貼現額度分開看,不能全部算成票貼成數。 - 協助過件:信用有瑕疵時,抵押品是讓民間業者點頭的關鍵。
- 純票貼(無抵押):完全取決於票據本身(出票人、到期日)和持票人信用,談判空間小。
抵押品是談判的王牌,能用來壓低利息、拉高借款額度。
銀行票貼行情
銀行票貼是公司取得週轉資金成本最低的管道。
利率與計息:
- 年利率 2% ~ 6%,會依公司信用、票據天期、銀行往來紀錄而定。
- 利息預扣:撥款時直接扣除票據到期前的全部利息。
- 實拿公式:票面金額 × 貼現成數 – 預扣利息 = 實際撥款金額。
撥款面額與成數:
- 成數通常為 6 ~ 9 成,看公司財務、票據類型(公司票優於個人票)、發票人信用。
- 因利息預扣,實拿金額會低於「票面 × 成數」。
審核與撥款時間
- 審核一般需要 5 ~ 7 個工作天,調閱財務報表、票據真實性、公司信用。
- 對保後簽約撥款約 1 ~ 2 天。
- 從申請到拿到錢,抓緊一週,備足兩週是常態,不建議當救急選項。
銀行票貼優點
- 利率最低:年利率僅 2%~6%,遠低於民間票貼。
- 費用透明:受金管會監管,無隱藏費用。
- 累積信用:正常還款能提高公司在銀行的信用額度。
- 法律保障:糾紛處理有明確的金融消費爭議機制。
銀行票貼缺點
- 門檻高:只限信用無瑕疵的公司行號,個人、信用不良者無法申請。
- 文件繁瑣:常見需準備401報表、資產負債表、公司變更/設立登記表、統一編號編配通知書、負責人身分證、公司大小章
- 票據審核嚴格:銀行會確認客票是否來自真實交易,並審查開票人的信用與付款能力,不是每張支票都能承作。
- 缺乏彈性:還款方式固定,無法協商。
- 撥款慢:從申請到拿到錢超過 5 天,無法救急。
民間票貼行情
民間票貼是個人、小公司、信用不良者快速取得現金的主要管道。
常見利率與計息:
- 月利率 1.5% 起,年利率換算約 18%~30%,實際依票據與信用條件而定。
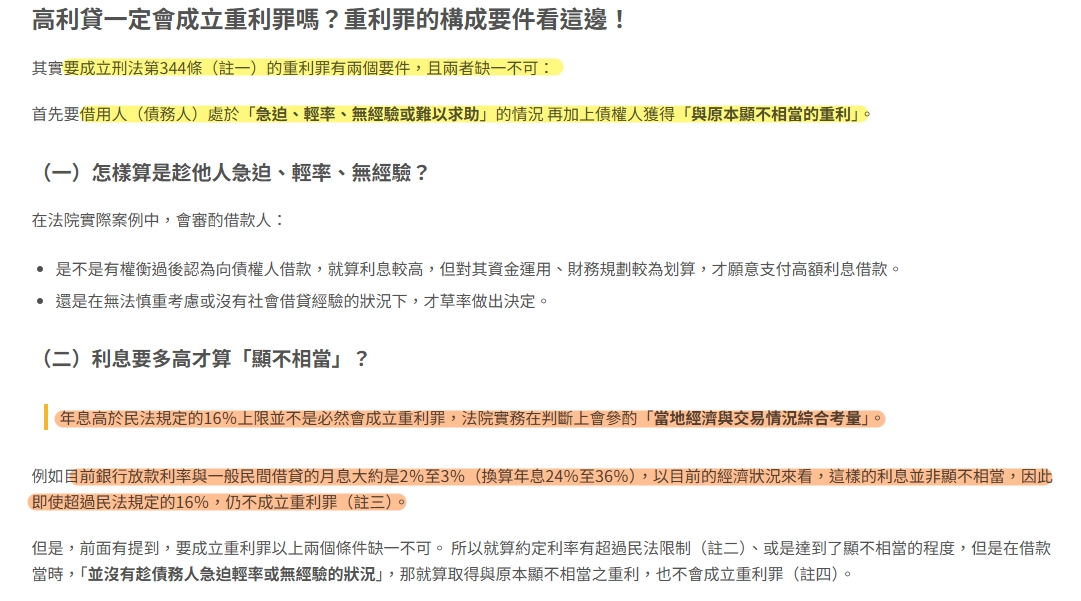
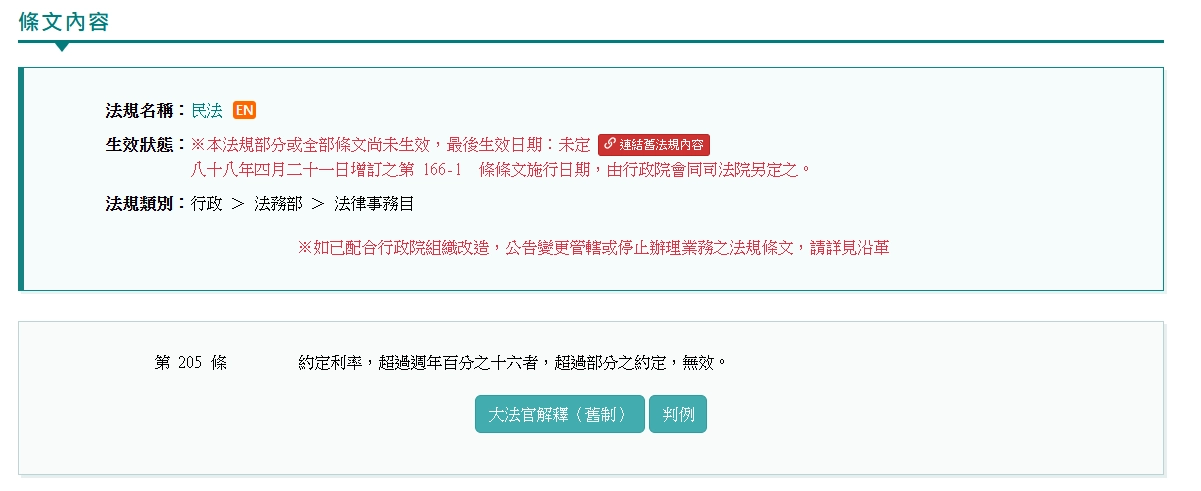
- 民間票貼常見月息 2%,依《民法》第205條超過年息16%視為「無效部分」,但實務上,只要雙方合意、未趁人急迫,即使年利率超過也未必構成重利罪。
這類灰地帶,是合法與非法間的分界線,務必看清合約條款。
- 民間票貼常見月息 2%,依《民法》第205條超過年息16%視為「無效部分」,但實務上,只要雙方合意、未趁人急迫,即使年利率超過也未必構成重利罪。
- 計息方式彈性:常見本利攤還或只繳利息兩種。
- 本利攤還:每月固定還一部分本金加利息。
- 只繳利息:每月只還利息,到期一次性還清本金。
取自/全國法規資料庫
撥款面額與成數
- 民間額度彈性大,最終金額端看你的票據條件與信用強度。條件好,票面 9 成不是問題;條件差,5 成以下也常見。
- 額度取決於協商結果。
審核與撥款時間
- 審核快:通常只看基本證件和支票。
- 對保簽約後,最快 1-2 小時內撥款。
- 專為緊急資金需求設計。
民間票貼優點
- 申請門檻低:年滿18歲、信用瑕疵、負債比高、無收入證明皆可辦。
- 速度最快:當天申請、當天撥款。
- 票據接受度廣:個人票、公司票、客票均可辦理。
- 方案彈性:還款方式、期限可協商,量身訂做。
民間票貼缺點
- 利息最高:月利率 2% 起,年化成本遠高於銀行。
- 市場混亂:有非法高利貸、詐騙業者,糾紛風險高。
- 合約陷阱:可能隱藏高額手續費、違約金、不合理的抵押條件。
- 無信用累積:還款紀錄不報送聯徵中心,無法幫助建立正式信用。
- 法律保障弱:發生糾紛時,處理管道較銀行複雜。
選擇民間票貼雖然快速,但市場行情複雜,學會判斷自己是否拿到合理利率,就能完美避雷高利貸與詐騙。
票貼行情常見問題
Q:票貼利息多少?
銀行票貼年利率約2%~6%;民間票貼月息1.5%起。
以借款10萬元、使用1個月估算,民間月息1.5%的利息為1,500元,另有手續費則需加計。
Q:一張支票可以借到幾成?
業者會依出票人信用、票期及申請條件核定成數。
例如10萬元支票核定8成,借款額度就是8萬元;撥款時若扣除利息或費用,實拿金額會再減少。
Q:為什麼同一張支票,各家票貼報價不同?
各家的資金成本、審核標準與收費方式不同。
詢價時提供相同的借款金額與期間,再比較核定成數、利息、費用與實拿金額,就能看出報價差異。
Q:公司票和個人票,哪種條件比較好?
營運與票信資料完整的公司票,通常較容易讓業者評估付款能力;個人票則著重出票人的財力與票信。
能清楚核實付款能力的支票,更有利於爭取承作條件。
Q:支票快到期了,還能辦票貼嗎?
可以向業者詢問短天期方案。剩餘票期較短,計息期間也較短,但仍要確認審核與撥款時間是否趕得上資金需求。
Q:想爭取較好的報價,要準備什麼?
先備妥支票資料、出票人資訊及交易證明,並說明需要多少資金、預計使用多久。
資料完整有助於業者核實票據與回款來源,也方便提出明確報價。